
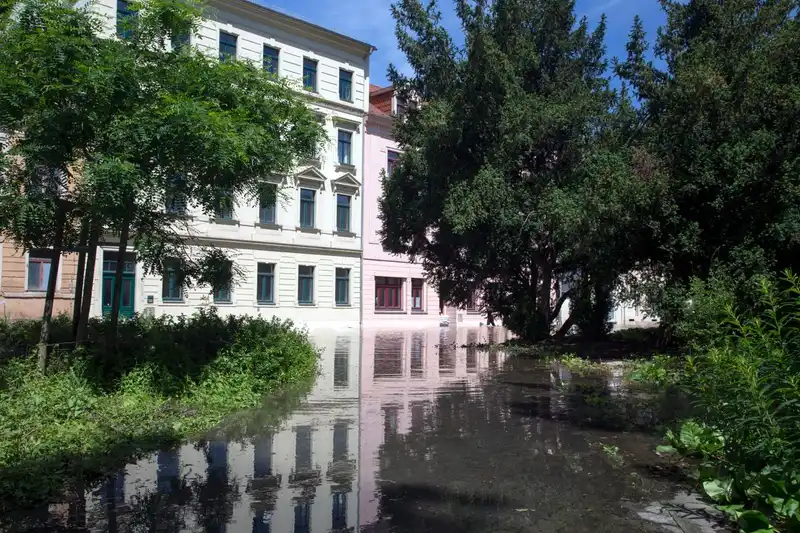

Saber se um imóvel em Porto Alegre fica em área com risco de alagamento deixou de ser precaução de comprador cauteloso e virou etapa obrigatória da decisão. Depois das cheias que marcaram o Rio Grande do Sul, a pergunta aparece antes da visita, antes da proposta e antes de qualquer conversa sobre financiamento — e a resposta não está na fachada do prédio nem no anúncio do portal.
O problema é que a informação existe, mas está espalhada. Mapas oficiais, manchas de inundação de eventos passados, boletins de cota do Guaíba e dados de drenagem falam línguas diferentes, e cada um responde só parte da dúvida. Sem cruzar essas fontes, o comprador decide por impressão — e a impressão costuma ignorar a diferença entre alagamento, enxurrada, inundação e transbordamento de arroio, que são riscos distintos, com durações e efeitos distintos sobre o mesmo endereço.
Este guia reúne o caminho prático para checar um endereço específico, da consulta ao CEP até a leitura da cota do terreno, passando pelo que perguntar ao vendedor e ao síndico durante a visita. A condução é de Heloiza Scherer, corretora com 24 anos de CRECI/RS e perita avaliadora habilitada pelo CNAI, que atende Porto Alegre e o litoral norte gaúcho.
O que conta como risco de alagamento em Porto Alegre
Porto Alegre convive com água em três escalas diferentes: a chuva intensa que não escoa, o arroio que transborda e o Guaíba que avança sobre a cidade. Tratar tudo como “alagamento” é o erro mais comum de quem compra imóvel, porque cada fenômeno tem frequência, duração e gravidade distintas — e impacta o imóvel de forma diferente. Um apartamento no quarto andar da Zona Norte pode não ser afetado por uma enxurrada de 40 minutos, mas pode ficar ilhado por dias se a rua de acesso estiver em cota baixa.
A consulta de risco, portanto, não se resume a olhar um mapa e ver se o endereço está pintado de azul. Exige entender qual tipo de evento atinge aquele ponto, com que recorrência ele acontece e o que isso significa para a rotina, o seguro e o valor de revenda do imóvel. É exatamente essa leitura que diferencia uma decisão segura de uma compra por impulso.
Alagamento, enxurrada, inundação e arroio: as diferenças que mudam o risco do imóvel
Alagamento é o acúmulo temporário de água em pontos baixos por insuficiência da drenagem urbana. Dura de minutos a poucas horas, some quando a chuva cessa e costuma ser recorrente em cruzamentos, túneis e trechos com bueiros subdimensionados. Para um imóvel, o impacto típico é garagem alagada, calçada intransitável e dificuldade de acesso — raramente compromete a estrutura, mas afeta a rotina e o custo de manutenção.
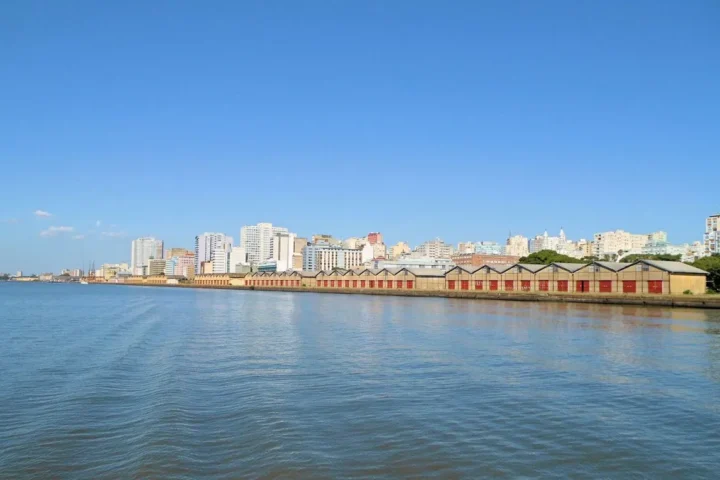
Enxurrada é o escoamento superficial violento em terrenos inclinados, com força para arrastar veículos e invadir pavimentos térreos em minutos. É o fenômeno mais perigoso em encostas e ruas de declive acentuado, comum em bairros como Vila Assunção e partes da Zona Sul. Já a inundação é o transbordamento de um corpo d’água — arroio, canal ou o próprio Guaíba — que eleva o nível por horas ou dias. Em Porto Alegre, a inundação do Guaíba é medida por cota na régua do Cais Mauá, e cada metro acima do normal muda radicalmente o mapa de áreas atingidas.
A quarta categoria, o transbordamento de arroio, merece atenção separada porque combina velocidade de enxurrada com duração de inundação. Os arroios urbanos de Porto Alegre — Dilúvio, Cavalhada, Feijó, Moinho, entre outros — cortam bairros inteiros canalizados ou semicanalizados. Quando a vazão supera a capacidade, a água sobe rápido e baixa devagar, deixando lama e danos elétricos. Um imóvel a 30 metros de um arroio canalizado pode estar em risco muito maior do que outro a 300 metros do Guaíba.
Por que a topografia e a rede de drenagem pesam mais que a distância do Guaíba
O comprador tende a medir risco pela distância até o lago, mas Porto Alegre tem relevo de anfiteatro: colinas na Zona Leste e Sul, planície baixa na Zona Norte e nas Ilhas. Essa configuração faz a água da chuva descer para as partes planas, onde a drenagem precisa dar vazão ao volume de várias bacias ao mesmo tempo. Um endereço a 4 km do Guaíba, em cota de 3 metros, pode alagar com chuva forte mesmo sem o lago subir um centímetro — basta a rede não escoar.
A cota altimétrica do terreno é o dado mais subestimado nas visitas. A rede de drenagem, por sua vez, tem idade e capacidade variáveis por bairro: galerias pluviais antigas ou subdimensionadas alagam com mais facilidade, enquanto áreas com macrodrenagem recente suportam volumes maiores. Cruzar cota, bacia e histórico de manutenção da rede responde mais do que medir a distância até a beira do lago.
As fontes oficiais que você deve consultar (e o que cada uma responde)
Nenhuma fonte isolada responde tudo. O mapeamento da Defesa Civil aponta áreas de risco geológico e hidrológico; as plataformas interativas mostram manchas de inundação de eventos passados; os boletins hidrológicos informam a cota atual do Guaíba e a previsão de elevação. Consultar as três em sequência converte um palpite em diagnóstico. O ideal é fazer isso antes da visita, para chegar ao imóvel com perguntas específicas em vez de impressões gerais.
As fontes abaixo são públicas e gratuitas. Nenhuma exige cadastro para consulta básica, e todas podem ser acessadas do celular durante a própria visita ao imóvel. A ordem de consulta importa: primeiro o mapa de risco, depois as manchas históricas, por último os alertas em tempo real.
Mapeamento de áreas de risco da Defesa Civil de Porto Alegre
A Defesa Civil municipal mantém o mapeamento oficial de áreas de risco geológico e hidrológico, com polígonos classificados por grau — baixo, médio, alto e muito alto. Esse é o documento de referência para saber se o endereço está oficialmente reconhecido como área de risco, e não apenas se alagou em um evento isolado. A classificação considera recorrência histórica, topografia, ocupação do solo e capacidade de resposta da drenagem.
O mapa não é estático: é revisado após eventos extremos e com a atualização de obras de macrodrenagem. Um endereço que aparece como risco alto em uma versão pode ser reclassificado após a conclusão de uma casa de bombas ou de um dique. Por isso, anote a data da última atualização do mapa consultado — dado de 2023 não descreve necessariamente a situação de 2026, sobretudo depois das obras emergenciais executadas em resposta às cheias de 2023 e 2024.
Plataformas interativas e mapas da enchente de 2026
Além do mapa de risco, existem plataformas que sobrepõem manchas de inundação de eventos registrados sobre a base cartográfica da cidade. Elas permitem inserir o endereço e visualizar se o imóvel ficou dentro ou fora da área atingida em cheias específicas — e com que lâmina de água estimada. A mancha da enchente de 2024, por exemplo, cobre uma extensão muito maior do que as manchas de alagamentos pluviais comuns, porque foi um evento de inundação do Guaíba com cota recorde.
Interpretar essas manchas exige cuidado: elas mostram o que aconteceu em um evento com determinada cota, não o que acontecerá em qualquer chuva. Se o imóvel ficou a 50 metros da borda da mancha de 2024, isso não significa que está seguro — significa que escapou por margem estreita naquele evento específico. A leitura correta é comparar a cota do imóvel com a cota atingida na enchente mapeada, e não apenas olhar se o ponto está dentro ou fora do polígono.
Alertas, cotas do Guaíba e boletins hidrológicos em tempo real
Para quem já mora ou está decidindo a compra, os boletins hidrológicos em tempo real informam a cota atual do Guaíba na régua do Cais Mauá, a tendência de elevação ou vazante e a previsão para as próximas horas. A Defesa Civil do RS e a Prefeitura divulgam alertas por canais oficiais e por SMS mediante cadastro do CEP. Esse acompanhamento é útil tanto para saber se o bairro está sob alerta agora quanto para dimensionar a frequência com que a região entra em estado de atenção.
O dado histórico de cotas também está disponível nos boletins e em séries hidrológicas. Saber quantas vezes o Guaíba passou de 2,5 metros, de 3 metros e de 3,5 metros nos últimos dez anos dá uma noção de recorrência muito mais concreta do que a memória de um único evento. Para o comprador, a pergunta prática é: quantas vezes por década a rua do imóvel fica intransitável, e por quantas horas ou dias.
Passo a passo: como checar um endereço específico em 15 minutos
Com as fontes em mãos, a checagem de um endereço segue uma sequência lógica que cabe em quinze minutos. O objetivo é sair da consulta com três respostas: se o ponto está em polígono oficial de risco, se ficou dentro de mancha de inundação em eventos passados e qual a cota altimétrica aproximada do terreno ou do pavimento de interesse. As três respostas juntas formam o diagnóstico que nenhuma visita presencial substitui.
- Anote o CEP completo e o número do imóvel.
- Abra o mapa de áreas de risco da Defesa Civil e localize o endereço.
- Sobreponha as manchas de inundação de eventos registrados.
- Verifique a cota altimétrica aproximada do ponto.
- Consulte a bacia hidrográfica e o arroio mais próximo.
- Registre a data de atualização de cada fonte consultada.
Do CEP ao polígono de risco: cruzando endereço, bairro e bacia hidrográfica
O primeiro passo é digitar o CEP no mapa oficial de risco e aproximar a visualização até identificar a quadra do imóvel. O polígono de risco tem bordas definidas — o imóvel pode estar dentro, na borda ou fora. Estar na borda não é o mesmo que estar fora: a classificação por polígono tem transição gradual, e a quadra vizinha pode ter comportamento hídrico diferente por diferença de cota de poucos metros.
Em seguida, identifique a bacia hidrográfica e o arroio ou canal mais próximo. Porto Alegre é dividida em bacias urbanas, e cada uma responde a chuvas de forma distinta. Um endereço na bacia do Arroio Dilúvio, por exemplo, pode sofrer com a combinação de chuva local e vazão vinda de montante, enquanto um endereço na bacia do Cavalhada depende mais da precipitação concentrada na própria região. Cruzar bairro com bacia evita o erro de comparar riscos de regiões que não são hidrologicamente equivalentes.
Como interpretar as manchas de inundação e as cotas de referência
A mancha de inundação indica a extensão horizontal da água em um evento específico; a cota de referência indica a altura vertical que a água atingiu. Um imóvel pode estar fora da mancha de 2024 e ainda assim estar em cota inferior à cota máxima registrada naquele evento — o que acontece quando a água não chegou até ele por barreira física, mas chegaria se a barreira falhasse. Dique, muro de contenção e aterro são barreiras reais, mas com risco próprio de rompimento ou galgamento.
Para apartamentos, a cota do pavimento é tão importante quanto a cota do terreno. Um térreo em cota de 4 metros pode ser mais vulnerável que um terceiro andar em cota de 2 metros, porque a água do térreo entra pela porta e pela garagem, enquanto o terceiro andar fica seco mesmo com a rua alagada. A pergunta correta não é “o prédio alaga?”, mas “até que pavimento a água chega, e com que recorrência?”.
Sinais de alerta na visita ao imóvel
A visita presencial revela o que nenhum mapa mostra: a marca da água no muro vizinho, a altura das tomadas no térreo, o cheiro de mofo no subsolo. O comprador atento chega à visita com o diagnóstico das fontes oficiais e usa o tempo no local para confirmar ou contestar o que os mapas indicaram. Sinais físicos de alagamento recente são evidências que o vendedor dificilmente consegue ocultar por completo.
Alguns sinais são óbvios; outros exigem olhar treinado. A regra geral é desconfiar de imóvel térreo impecavelmente reformado em área de risco: pintura nova em rodapé, piso trocado e móveis elevados sobre calços podem indicar tentativa de apagar marcas de água. A reforma por si só não é condenação, mas é convite a perguntar mais.
O que observar na rua, no terreno e na vizinhança
- Marcas de água em muros, postes e fachadas da quadra.
- Altura das bocas de lobo e presença de grelhas obstruídas.
- Declividade da rua e posição do imóvel em relação ao meio-fio.
- Vestígios de lama acumulada em cantos de garagem e subsolo.
- Tomadas e quadro de luz instalados próximos ao piso no térreo.
- Mofo, bolhas na pintura e rodapé estufado em paredes baixas.
- Elevação de móveis, eletrodomésticos e portas sobre calços.
- Existência de casa de bombas, comporta ou mureta de proteção no prédio.
Na rua, observe se os vizinhos mantêm sacos de areia, barreiras removíveis ou portões com vedação inferior reforçada — sinal de que a quadra convive com água. No terreno, a posição relativa ao meio-fio e à sarjeta indica para onde a água corre em chuva forte. Imóvel em ponto baixo da quadra recebe a água de toda a vizinhança antes que a rede escoe.
Em prédios, desça ao subsolo e à garagem. Quadro de luz instalado a menos de um metro do piso, bomba de esgotamento com marcas de uso frequente e cheiro de umidade persistente são indicadores fortes de alagamento recorrente. Pergunte ao porteiro ou zelador, se presente, quantas vezes a garagem alagou nos últimos dois anos — a resposta costuma ser mais direta que a do proprietário.
Perguntas obrigatórias ao proprietário, ao síndico e à imobiliária
- O imóvel ou o prédio já foi atingido por água em alguma enchente ou chuva forte?
- Em que ano, com que altura de água e por quanto tempo?
- A garagem, o subsolo ou o térreo já alagaram? Quantas vezes?
- Há registro de acionamento de seguro por danos de água?
- Existe bomba de esgotamento, comporta ou outra proteção instalada?
- Qual o valor da cota de condomínio destinada a manutenção de drenagem e bombas?
- O bairro já ficou isolado por alagamento? Por quantos dias?
- Há ata de assembleia ou laudo técnico sobre infiltração ou alagamento no prédio?
As respostas devem ser registradas por escrito — e-mail, mensagem ou ata. A omissão de informação relevante sobre histórico de alagamento tem consequência jurídica, e a prova documental protege o comprador. Se o vendedor ou a imobiliária se recusar a responder por escrito, trate a recusa como um sinal de alerta tão sério quanto uma mancha de água na parede.
O síndico é a fonte mais confiável em prédios: tem acesso a atas, sinistros de seguro e histórico de manutenção. A imobiliária tem o dever de repassar informações que conheça sobre o imóvel, mas nem sempre conhece o histórico de alagamento — por isso a pergunta direta ao síndico e aos vizinhos é insubstituível. Vizinhos de longa data costumam relatar com precisão até a altura da água em cada evento.
Bairros e regiões de Porto Alegre com histórico de alagamento
O histórico de alagamento em Porto Alegre não se distribui uniformemente. As áreas mais baixas junto ao Guaíba, as Ilhas e as planícies da Zona Norte concentram os eventos de inundação; as bacias dos arroios urbanos concentram os transbordamentos rápidos. Conhecer o padrão de cada região ajuda a calibrar a expectativa — e a fazer as perguntas certas na visita.
É importante separar histórico de condenação. Bairro com histórico de alagamento tem quadras secas e quadras críticas, e a diferença entre elas é medida em metros de cota e em capacidade de drenagem local. O comprador que descarta um bairro inteiro por ouvir dizer perde oportunidades; o que ignora o histórico paga caro na revenda.
Zona Norte, Ilhas e margens do Guaíba
A Zona Norte de Porto Alegre assenta sobre a planície de inundação do Guaíba e do Delta do Jacuí, com extensas áreas em cota baixa. Bairros como Sarandi, Rubem Berta, Humaitá, Navegantes e Anchieta concentram pontos críticos de alagamento pluvial, agravados quando o Guaíba sobe e represa o escoamento das galerias. Nas cheias de 2024, a região teve bairros inteiros com ruas submersas por semanas, com evacuação de moradores e danos estruturais em imóveis térreos.
As Ilhas — Arquipélago, Ilha da Pintada, Ilha Grande dos Marinheiros e adjacências — são o caso extremo: ocupação sobre área de inundação natural, com risco permanente em eventos de cota elevada. Ali, a compra de qualquer imóvel exige laudo técnico e leitura cuidadosa do mapa de risco, porque a exposição não é eventual, é estrutural. Nas margens do Guaíba, bairros como Cristal, Vila Assunção, Ipanema e partes de Belém Novo têm faixas de orla com risco de inundação que não se repete nas quadras mais altas dos mesmos bairros.
Bacias do Arroio Dilúvio, Cavalhada e demais arroios urbanos
A bacia do Arroio Dilúvio corta a cidade de leste a oeste, passando por bairros como Partenon, Azenha, Cidade Baixa e Menino Deus até desaguar no Guaíba. O canal é a espinha dorsal da drenagem de uma área densamente urbanizada, e transborda quando a vazão de montante supera a capacidade do canal — o que já ocorreu em eventos de chuva intensa sem que o Guaíba estivesse alto. Imóveis nas margens do canal, mesmo em bairros valorizados, têm exposição específica que os mapas de mancha mostram com clareza.
O Arroio Cavalhada drena parte da Zona Sul, com histórico de transbordamento em trechos de Cavalhada, Camaquã e Nonoai. Outros arroios urbanos — Feijó, Moinho, Passo das Pedras, Salso — repetem o padrão: canalização antiga, ocupação das margens e transbordamento em chuvas concentradas. Para o comprador, a lição é que o risco de arroio não se limita à Zona Norte: bairros de classe média e alta da Zona Sul e Leste têm quadras críticas junto aos cursos d’água. Se o imóvel fica a menos de duas quadras de um arroio, a consulta ao mapa de mancha é obrigatória, mesmo que o bairro tenha boa fama.
O que a lei e o mercado dizem sobre imóveis em área de risco
O risco de alagamento não é apenas uma questão de conforto: é uma informação com efeitos jurídicos e econômicos. O Código Civil impõe ao vendedor o dever de informar vícios e características relevantes do imóvel, e o Código de Defesa do Consumidor reforça a proteção contra omissão dolosa. O corretor, por sua vez, responde perante o CRECI e a justiça por informação que omitir ou distorcer. O comprador que documenta as perguntas e as respostas constrói a prova de que precisará se o histórico de alagamento vier à tona depois da escritura.
No mercado, o risco de alagamento se traduz em três efeitos práticos: preço menor, financiamento mais restrito e seguro mais caro ou indisponível. Esses efeitos não são uniformes — variam conforme a seguradora, o banco e a localização exata do imóvel —, mas a direção é sempre a mesma: imóvel em área de inundação recorrente perde liquidez e custa mais para manter protegido.
Responsabilidade do vendedor, do corretor e do comprador na informação
O vendedor responde por vício redibitório se omitir defeito oculto que torne o imóvel impróprio ao uso ou lhe diminua o valor — e o histórico de alagamento recorrente pode se enquadrar nessa hipótese. A omissão dolosa, quando o vendedor sabia do problema e o escondeu, pode anular o negócio ou gerar indenização. O mesmo raciocínio vale para a imobiliária e o corretor, que têm dever de diligência e de informação veraz sobre o imóvel que intermediam.
O comprador também tem responsabilidade: a diligência de consultar fontes públicas de risco faz parte da conduta esperada. Quem compra imóvel em bairro notoriamente alagável sem nenhuma verificação tem mais dificuldade de alegar surpresa depois. A posição equilibrada é documentar a consulta às fontes oficiais, registrar as perguntas feitas ao vendedor e guardar as respostas — isso protege o comprador diligente e expõe o vendedor omisso.
Para o corretor, a recomendação é registrar no contrato de intermediação e na proposta as informações prestadas sobre risco de alagamento. Um corretor com habilitação em avaliação imobiliária pode ainda emitir parecer técnico sobre a condição do imóvel, o que eleva o padrão de diligência e reduz a exposição a litígio. A diferença entre um corretor que apenas intermedeia e um que documenta tecnicamente a condição do imóvel é a diferença entre risco assumido e risco gerenciado.
Efeito no preço, no financiamento e no seguro residencial
Imóveis em área de inundação recorrente sofrem deságio de mercado, que varia conforme a gravidade e a frequência do evento. Não há tabela oficial de deságio, mas a lógica é direta: quanto mais vezes a rua alaga e quanto mais alta a água chega, menor o universo de compradores dispostos a pagar o preço cheio. O efeito é mais severo em térreos, casas de piso único e imóveis com garagem no subsolo.
No financiamento, a análise do banco considera o risco do imóvel como garantia. Imóvel em área de risco alto pode ter o financiamento negado ou condicionado a seguro específico, e o valor de avaliação tende a sair menor que o preço pedido. No seguro residencial, a cobertura de alagamento e inundação tem franquia e prêmio maiores em áreas de risco, e algumas seguradoras simplesmente não aceitam o risco. Antes de assinar a proposta, vale simular o seguro do endereço exato — a resposta da seguradora é um termômetro de mercado que nenhum vendedor oferece espontaneamente.
Como reduzir o risco depois de comprar ou alugar
Comprar ou alugar imóvel em área com algum grau de risco não é necessariamente um erro — desde que o risco seja conhecido, precificado e mitigado. A maioria das medidas de proteção tem custo baixo diante do prejuízo de uma inundação, e a preparação antecipada reduz drasticamente os danos. O ponto de partida é aceitar que a água vai voltar: a pergunta é o que estará protegido quando isso acontecer.
As medidas variam conforme o tipo de imóvel. Casa térrea exige proteção de aberturas e elevação de instalações; apartamento exige atenção à garagem, ao subsolo e ao sistema de bombas; imóvel alugado exige negociação clara de responsabilidades com o proprietário. Em todos os casos, a documentação do histórico e o acionamento correto da Defesa Civil fazem parte da estratégia.
Medidas de proteção para casas, apartamentos e garagens
- Instalar válvulas de retenção no esgoto para impedir refluxo.
- Elevar tomadas, quadro de luz e equipamentos acima da cota de inundação conhecida.
- Manter bombas de esgotamento com manutenção preventiva e fonte alternativa de energia.
- Instalar barreiras removíveis ou comportas em portas de garagem e entradas de subsolo.
- Impermeabilizar paredes baixas e rodapés com material resistente à água.
- Manter bueiros e calhas limpos, e cobrar da prefeitura a limpeza da rede pluvial.
- Elevar móveis, eletrodomésticos e documentos em prateleiras altas no térreo.
- Contratar seguro residencial com cobertura explícita de alagamento e inundação.
Em prédios, a proteção é coletiva: depende de decisão de assembleia, rateio de custos e manutenção contínua. O comprador de apartamento deve ler as atas que tratam de drenagem, bombas e sinistros de água — se o prédio nunca discutiu o assunto e está em área de risco, a primeira inundação será cara e desorganizada. Em casas, a autonomia é maior, mas a eficácia depende de conhecer a cota de referência da rua: proteção dimensionada para 30 cm de água falha se o histórico local é de 80 cm.
Documentar o histórico e acionar a Defesa Civil quando necessário
Depois de instalado, o morador deve manter um registro próprio de eventos: data, altura da água na rua e no imóvel, duração, fotos e vídeos. Esse histórico serve para acionar seguro, cobrar manutenção pública, informar futuros compradores e dimensionar melhorias. A documentação sistemática transforma o risco em dado gerenciável, e é exatamente o tipo de informação que valoriza o imóvel na hora da revenda — ou que evita litígio se o histórico for questionado.
O acionamento da Defesa Civil deve ocorrer sempre que houver risco iminente à segurança, alagamento em curso ou dano estrutural. O canal oficial é o 199, e o cadastro do CEP no sistema de alertas garante avisos antecipados por SMS. Em eventos de inundação, a orientação é desligar a energia se a água se aproximar das instalações, evitar contato com água contaminada e não transitar por áreas alagadas. A preparação prévia — conhecer a rota de saída, ter documentos em embalagem impermeável e manter lanterna e carregador portátil — reduz o pânico e o prejuízo quando o alerta chega.
Para quem está comprando, o histórico documentado do imóvel é um ativo que poucos vendedores possuem. Para quem está vendendo, a transparência sobre o risco e as medidas de mitigação adotadas é o que sustenta o preço e afasta alegação de omissão. Em ambos os lados, a informação técnica — a mesma que um corretor com habilitação em avaliação imobiliária produz — é o que separa um negócio seguro de uma surpresa cara. Antes de fechar qualquer proposta em Porto Alegre, confira também o que verificar na visita e, se estiver decidindo entre regiões, veja se comprar apartamento.
Precisa de ajuda com isso?
Este conteúdo é publicado por Heloiza Scherer.
Para falar com a equipe: (51) 98401-5980