

Vale a pena comprar apartamento em Porto Alegre para alugar? A resposta honesta é: depende de três variáveis que precisam ser cruzadas antes de qualquer proposta — o preço de aquisição, o valor de locação praticado no bairro e os custos fixos que corroem o rendimento. Quem trata a pergunta como um simples “sim ou não” costuma descobrir, meses depois, que o aluguel bruto não cobre o que imaginava.
Porto Alegre tem uma particularidade que muda a conta: a cidade não vive um boom imobiliário, e sim um mercado maduro, com valorização mais moderada e previsível. Isso favorece o investidor conservador, mas exige leitura de bairro — o perfil do inquilino e o valor que se consegue cobrar variam conforme a região, e é essa leitura que separa um investimento que funciona de um imóvel que fica vazio.
Este artigo percorre o que a decisão exige: como o bairro influencia compra e aluguel, como calcular o rendimento real descontando IPTU, condomínio e vacância, o comparativo com CDI, Tesouro Direto e FIIs, e os custos ocultos que quase ninguém coloca na planilha. Heloiza Scherer, corretora com 24 anos de CRECI/RS e perita avaliadora habilitada pelo CNAI, atua em Porto Alegre e no litoral norte gaúcho.
Vale a pena comprar apartamento em Porto Alegre para alugar? Análise completa 2026
Comprar apartamento em Porto Alegre para alugar é uma decisão que mistura expectativa de renda passiva, proteção patrimonial e leitura de mercado. A capital gaúcha tem características próprias: população de cerca de 1,3 milhão de habitantes, polo universitário consolidado, sedes de grandes empresas e uma oferta de imóveis que varia muito conforme o bairro. Diferente de cidades com boom imobiliário recente, Porto Alegre apresenta valorização mais moderada e previsível, o que atrai investidores com perfil conservador.
Antes de assinar qualquer promessa de compra, é preciso separar o que é dado verificável do que é promessa de vendedor. A rentabilidade de um apartamento alugado em Porto Alegre depende de três variáveis que se cruzam: preço de aquisição, valor de locação praticado no bairro e custos fixos que corroem o rendimento. Este artigo detalha cada uma delas, com números em faixa, comparações com outros investimentos e um passo a passo para avaliar o imóvel antes da proposta.
Panorama do mercado imobiliário de Porto Alegre em 2026
O mercado de locação em Porto Alegre vive um ciclo de demanda estável, puxada por estudantes, profissionais transferidos e famílias que buscam bairros com infraestrutura consolidada. A cidade não tem o crescimento populacional acelerado de capitais como Florianópolis, mas compensa com estoque de imóveis maduro, bairros tradicionais e um fluxo constante de inquilinos ligados a universidades, hospitais e centros administrativos.
Um fator que diferencia Porto Alegre de outras capitais do Sul é a concentração de serviços em eixos específicos. Bairros como Menino Deus, Cidade Baixa, Santana e Santa Tereza mantêm procura alta por locação justamente por estarem próximos a hospitais, campi universitários e corredores de transporte. Quem compra para alugar precisa entender que o bairro define o perfil do inquilino — e, consequentemente, o valor que se consegue cobrar.
Como o bairro influencia o valor de compra e aluguel
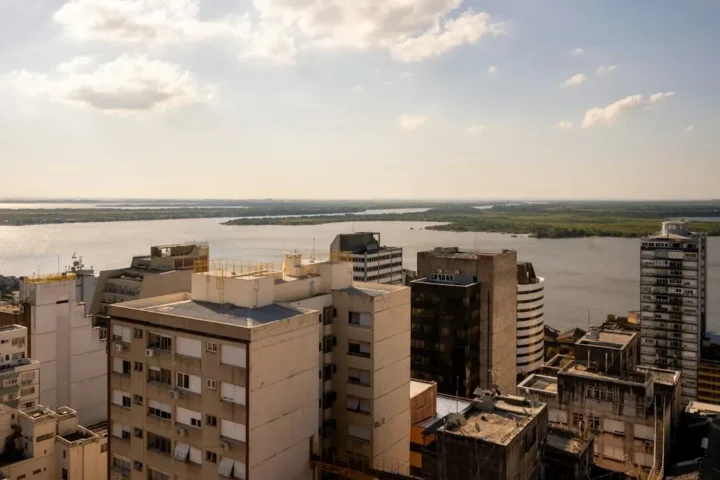
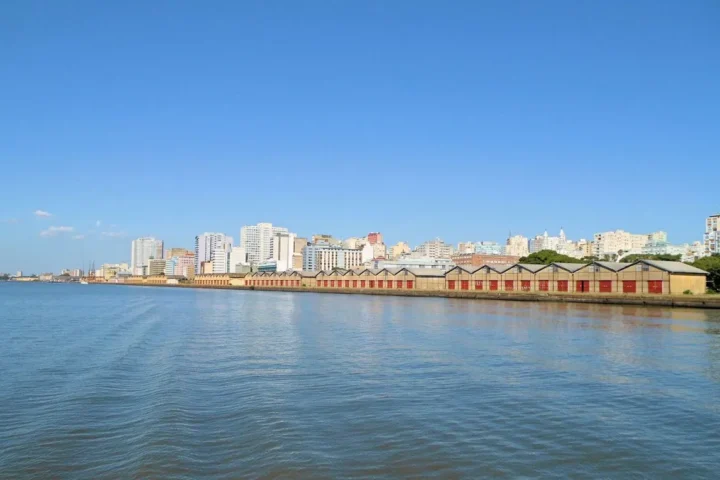
O preço do metro quadrado em Porto Alegre varia de forma expressiva entre bairros, com picos em áreas nobres como Moinhos de Vento e Bela Vista. Na Zona Sul, bairros como Ipanema e Vila Assunção costumam ter valores intermediários, com forte apelo para quem busca qualidade de vida perto do Guaíba.
No aluguel, o padrão do imóvel e a localização definem o valor que se consegue cobrar. Antes da compra, é recomendável fazer uma avaliação técnica do imóvel para entender o potencial de retorno em cada região.
Bairros com maior demanda por locação em Porto Alegre
A demanda por locação não se distribui uniformemente pela cidade. Bairros próximos ao centro e a polos de ensino e saúde concentram a maior procura, enquanto regiões mais afastadas dependem de preço competitivo para atrair inquilino. A seguir, os perfis de demanda que se destacam em 2026:
- Menino Deus e Cidade Baixa: alta procura por jovens profissionais e estudantes, imóveis compactos e aluguel com giro rápido.
- Santana, Santa Tereza e Cristo Redentor: famílias e profissionais de saúde, apartamentos de dois e três dormitórios.
- Ipanema, Guarujá e Vila Assunção: famílias que priorizam qualidade de vida, imóveis maiores e varanda.
- Chácara das Pedras e Nonoai: demanda intermediária, com equilíbrio entre preço e infraestrutura.
- Camaquã: procura crescente por apartamentos com bom custo-benefício e acesso rápido ao centro.
Para quem ainda está decidindo entre bairros, vale consultar a comparação entre Menino Deus e Cidade Baixa e o guia com os melhores bairros para morar em Porto Alegre com família. A lógica de locação segue, em grande parte, os mesmos critérios de quem compra para morar.
Rentabilidade real: quanto rende um apartamento alugado em Porto Alegre?
O erro mais comum do investidor iniciante é calcular o rendimento apenas dividindo o aluguel pelo preço do imóvel, sem considerar os custos que incidem todos os meses, mesmo quando o apartamento está vazio. Um imóvel de R$ 600.000 alugado por R$ 2.400 brutos tem yield bruto de 0,4% ao mês. Se o condomínio custa R$ 600 e o IPTU proporcional soma R$ 250 mensais, o rendimento líquido cai para R$ 1.550 — ou 0,26% ao mês, antes de manutenção e vacância.
Cálculo do yield bruto e líquido (descontando IPTU, condomínio e vacância)
O cálculo correto do yield líquido exige deduzir do aluguel bruto todos os custos recorrentes e provisionar os não recorrentes. A fórmula básica é: aluguel anual menos despesas anuais, dividido pelo valor total investido (preço do imóvel mais custos de aquisição). O resultado, multiplicado por 100, dá o percentual líquido ao ano.
Considere um apartamento de R$ 500.000 alugado por R$ 2.000 mensais. Em um ano, a renda bruta é de R$ 24.000. Descontando IPTU de R$ 3.000, condomínio de R$ 7.200 e uma vacância estimada de um mês (R$ 2.000), sobram R$ 11.800. Dividindo pelo valor investido, o yield líquido fica em torno de 2,4% ao ano. Se o mesmo imóvel tiver condomínio baixo e zero vacância, o yield líquido sobe para cerca de 3,8%.
Comparativo com outras formas de investimento (CDI, Tesouro Direto, FIIs)
O Tesouro Selic e o Tesouro IPCA+ oferecem liquidez e segurança sem os custos de manutenção de um imóvel. Fundos imobiliários (FIIs) de tijolo, por sua vez, distribuem rendimentos mensais isentos de imposto de renda para pessoa física, dependendo do fundo e do momento de mercado.
O imóvel físico só se justifica, nesse comparativo, quando o investidor considera a valorização do ativo no longo prazo e a proteção contra inflação. Enquanto o CDI rende juros nominais que podem ser corroídos pela inflação, o imóvel tende a repor o poder de compra ao longo de décadas. A decisão entre renda fixa, FIIs e imóvel físico passa pelo horizonte de tempo e pela tolerância a custos de gestão.
Custos ocultos e riscos de investir em imóvel para alugar na cidade
Todo investimento em imóvel para locação carrega custos que não aparecem na simulação inicial. O condomínio é uma despesa fixa que o proprietário paga integralmente nos períodos de vacância. A manutenção preventiva e corretiva, por sua vez, é obrigação legal do locador e costuma ser subestimada por quem nunca alugou.
A inadimplência é um risco real e mensurável. Ações de despejo por falta de pagamento podem levar meses, e durante esse período o proprietário acumula aluguel não recebido, condomínio e IPTU. Contratos com garantia — fiador, seguro-fiança ou caução — reduzem o risco, mas não o eliminam. O investidor precisa reservar uma provisão mensal para cobrir pelo menos dois meses de despesas sem renda.
IPTU, taxas de condomínio e manutenção: o impacto no lucro
O IPTU de um apartamento em Porto Alegre varia conforme o valor venal do imóvel e a alíquota aplicada pelo município. O condomínio, por sua vez, depende da infraestrutura do prédio: portaria 24 horas, elevador, piscina e salão de festas elevam a taxa.
A manutenção estrutural e predial é rateada entre os condôminos e pode gerar cobranças extraordinárias. Reforma de fachada, troca de elevadores e impermeabilização são exemplos de despesas que aparecem sem aviso e podem custar dezenas de milhares de reais. Antes de comprar, é essencial ler as atas de assembleia e verificar se há fundo de reserva constituído — imóveis com reserva baixa tendem a gerar rateios extras.
Vacância, inadimplência e riscos de locação em Porto Alegre
A vacância média em Porto Alegre varia por bairro e por faixa de preço. Imóveis com aluguel acima da média do bairro tendem a ficar mais tempo vagos, enquanto unidades com preço competitivo alugam em semanas.
A inadimplência é mais difícil de prever, mas pode ser mitigada na seleção do inquilino. Exigir comprovação de renda equivalente a pelo menos três vezes o aluguel, consultar restritivos e optar por seguro-fiança são práticas que reduzem a exposição. Em regiões com alta rotatividade de inquilinos, como bairros universitários, o giro de contratos também gera custos com limpeza, pintura e nova intermediação.
Perfil do inquilino em Porto Alegre: o que considerar antes de comprar
O perfil do inquilino define o tipo de apartamento que faz sentido comprar. Um investidor que mira estudantes precisa de imóvel compacto, mobiliado ou semimobiliado, próximo a universidades e com condomínio enxuto. Quem mira famílias precisa de dois ou três dormitórios, vaga de garagem e área de serviço. Comprar o imóvel errado para o público do bairro é a principal causa de vacância prolongada.
Porto Alegre tem polos de demanda bem definidos: a UFRGS e a PUCRS atraem estudantes para bairros como Cidade Baixa, Santana e Partenon; os hospitais da Santa Casa e do Hospital de Clínicas geram procura por imóveis em Menino Deus e arredores; e o centro administrativo mantém demanda por unidades próximas ao Centro Histórico. Cada polo exige um tipo de imóvel e uma faixa de preço específica.
Estudantes, profissionais e famílias: qual segmento aluga mais?
O segmento que mais aluga em volume é o de estudantes e jovens profissionais, concentrado em imóveis de um e dois dormitórios com aluguel entre R$ 1.200 e R$ 2.500. Esse público tem alta rotatividade, mas também alta demanda contínua, o que reduz o tempo de vacância. A desvantagem é o desgaste maior do imóvel e a necessidade de contratos mais curtos.
Famílias alugam menos em volume, mas ficam mais tempo no imóvel e geram menos custo de giro. O ticket é maior — aluguéis entre R$ 2.500 e R$ 5.000. Profissionais transferidos por empresas formam um terceiro segmento, com renda comprovada e preferência por imóveis prontos para morar.
- Estudantes: alta demanda, alta rotatividade, imóveis compactos e mobiliados.
- Jovens profissionais: demanda estável, contratos de 12 a 30 meses, um ou dois dormitórios.
- Famílias: menor rotatividade, ticket maior, imóveis de dois ou três dormitórios com vaga.
- Profissionais transferidos: renda comprovada, contratos longos, imóveis prontos para morar.
Aluguel de temporada vs. aluguel tradicional em Porto Alegre
O aluguel de temporada em Porto Alegre tem dinâmica diferente do litoral. A cidade recebe turismo de negócios, eventos e congressos, além de visitantes ligados a hospitais e universidades. A demanda é sazonal e concentrada em bairros centrais e boêmios, com picos durante eventos como o Acampamento Farroupilha e formaturas. Fora desses períodos, a ocupação cai de forma acentuada.
O aluguel tradicional, por outro lado, oferece previsibilidade: contrato de 12 a 30 meses, renda mensal estável e menor necessidade de gestão. Para quem não quer administrar reservas, check-in e limpeza, o aluguel convencional é a escolha mais racional. O modelo de temporada só compensa em imóveis com localização privilegiada e quando o proprietário aceita a variabilidade de renda.
Potencial do Airbnb e locação por temporada em bairros como Moinhos de Vento e Cidade Baixa
Bairros como Moinhos de Vento e Cidade Baixa concentram a maior parte da demanda por temporada em Porto Alegre. Moinhos de Vento tem hotéis, gastronomia e vida noturna que atraem turistas de alto poder aquisitivo; Cidade Baixa é polo boêmio com procura de jovens e visitantes de eventos culturais.
Apesar do potencial, a locação por temporada exige mobília completa, enxoval, internet de alta velocidade e gestão ativa de reservas e avaliações.
Financiamento ou pagamento à vista: qual estratégia maximiza o retorno?
Comprar à vista elimina os juros do financiamento e aumenta o fluxo de caixa mensal, mas imobiliza um capital que poderia estar rendendo em outras aplicações. Financiar, por outro lado, permite alavancar o investimento: o investidor entra com uma entrada e usa o aluguel para pagar as parcelas. A decisão depende da taxa de juros do financiamento e da rentabilidade líquida do aluguel.
Com juros de financiamento imobiliário ainda elevados em 2026, a conta da alavancagem fica apertada. Se a parcela do financiamento custa 10% ao ano e o aluguel rende 4% líquido ao ano, o investidor paga a diferença do próprio bolso durante anos. A alavancagem só faz sentido quando a taxa do financiamento é inferior ao retorno total esperado do imóvel, somando aluguel e valorização.
Simulação de financiamento imobiliário com renda de aluguel em Porto Alegre
Considere um apartamento de R$ 600.000 financiado com entrada de 20% (R$ 120.000) e saldo de R$ 480.000 em 360 meses. Se o aluguel líquido do imóvel é de R$ 2.000, o investidor precisa aportar a diferença entre a parcela e a renda de aluguel todos os meses — um fluxo negativo que só se reverte com valorização expressiva ou queda de juros.
No pagamento à vista, o mesmo imóvel gera R$ 2.000 líquidos mensais desde o primeiro mês, sem fluxo negativo. O custo de oportunidade é o rendimento que os R$ 600.000 teriam no CDI ou em FIIs. A decisão de comprar à vista, portanto, é uma aposta na valorização do imóvel e na proteção patrimonial, não no fluxo de renda imediato.
Vantagens e desvantagens de comprar apartamento para alugar em Porto Alegre
A principal vantagem do imóvel físico é a tangibilidade: o investidor tem um ativo real, que pode ser usado, herdado ou vendido. Porto Alegre tem mercado de revenda ativo, especialmente em bairros consolidados, o que dá liquidez razoável para quem precisa sair da posição. A proteção contra inflação também é um argumento forte: aluguéis são reajustados anualmente por índices como o IGP-M ou IPCA.
As desvantagens incluem custos de transação elevados — ITBI, registro e escritura somam entre 4% e 6% do valor do imóvel —, gestão ativa do contrato e do inquilino, e risco de desvalorização em bairros que perdem atratividade. Um imóvel mal localizado ou com problemas estruturais pode levar anos para ser vendido sem prejuízo, mesmo em uma cidade com mercado maduro.
Comparação com outras capitais do Sul
Porto Alegre historicamente valoriza menos que Florianópolis e mais que cidades do interior gaúcho. Curitiba, outra capital do Sul, apresentou valorização mais estável que Porto Alegre em bairros planejados, mas com ticket de entrada mais alto em regiões centrais. Para o investidor de longo prazo, Porto Alegre oferece preço de entrada mais baixo que as duas concorrentes e um mercado de locação com demanda constante — o que pode compensar a valorização menos espetacular com renda de aluguel proporcionalmente melhor.
Passo a passo: como avaliar um apartamento antes de comprar para alugar
A avaliação de um apartamento para locação começa pela localização e termina na análise documental. Entre os dois extremos, há uma série de verificações que determinam se o negócio é viável: estado de conservação, despesas fixas, potencial de aluguel, histórico do condomínio e situação legal do imóvel. Pular qualquer etapa aumenta o risco de comprar um ativo que não gera a renda esperada.
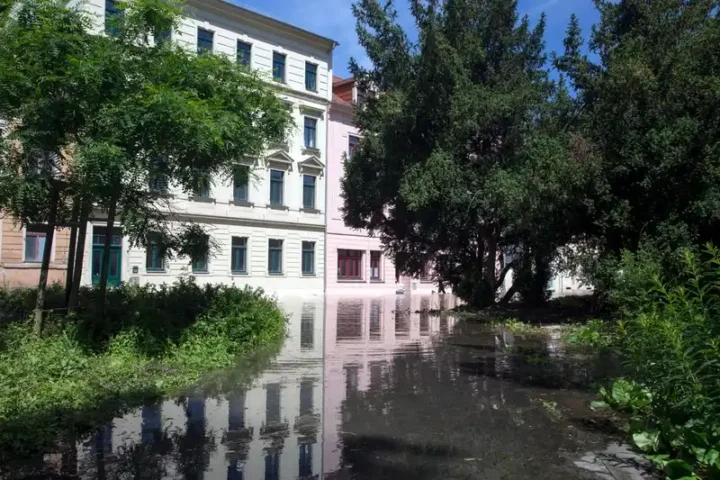
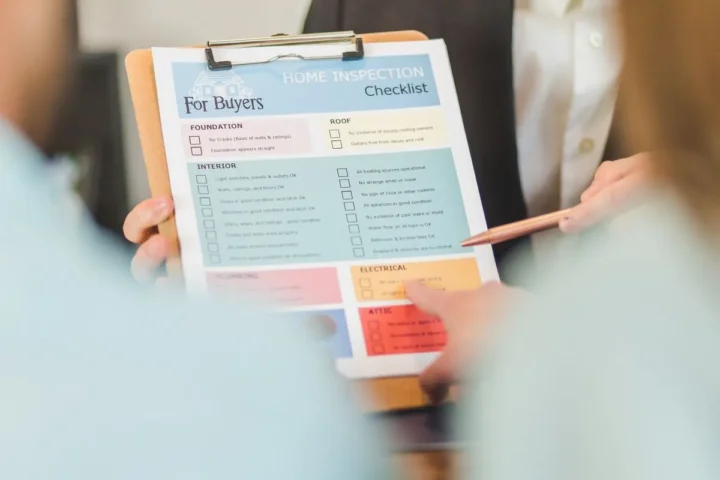
Antes de fazer proposta, é recomendável visitar o imóvel em horários diferentes, conversar com porteiros e vizinhos, e verificar a lista de itens essenciais na visita a um apartamento. Também é importante checar se o imóvel fica em área com risco de alagamento, um fator que afeta diretamente o valor de locação e o custo de seguro.
Checklist de documentos e vistoria do imóvel
A análise documental é tão importante quanto a vistoria física. Imóveis com pendência de averbação, matrícula desatualizada ou ônus não declarados podem inviabilizar a compra ou gerar custos inesperados. O checklist a seguir resume o que verificar antes de assinar qualquer documento:
- Matrícula atualizada: confira titularidade, ônus, hipotecas e penhoras no registro de imóveis.
- Certidão negativa de débitos: IPTU, condomínio e taxas municipais devem estar quitados.
- Habite-se e averbação: imóveis sem habite-se podem ter restrição de financiamento e locação.
- Convenção de condomínio: verifique regras de locação, animais e uso comercial.
- Atas de assembleia: identifique obras pendentes, rateios e fundo de reserva.
- Vistoria estrutural: infiltrações, fissuras, instalações elétricas e hidráulicas.
Para imóveis com documentação irregular, o custo de regularização pode ser alto e demorado. Nesses casos, um diagnóstico prévio com profissional habilitado evita que o investidor compre um problema. A lista de documentos para venda serve como referência inversa: o que o vendedor precisa ter em mãos é o que o comprador deve exigir.
Como negociar o preço e reduzir custos de aquisição
A negociação do preço começa com uma avaliação técnica do valor de mercado. Comprar sem laudo de avaliação é navegar às cegas: o vendedor pede um valor, o comprador oferece outro, e ninguém sabe qual é o preço justo. Um avaliador habilitado pelo CNAI emite parecer técnico com base em comparativos reais de mercado, o que fortalece a posição do comprador na mesa de negociação.
Além do preço, é possível reduzir custos de aquisição negociando o pagamento do ITBI, a divisão de despesas de escritura e o prazo de entrega das chaves. Imóveis anunciados há muito tempo tendem a ter mais margem de negociação — e um diagnóstico de por que o imóvel não vende pode revelar fraquezas do vendedor que viram vantagem para o comprador.
Alternativas: FIIs de tijolo, fundos imobiliários ou plataformas de aluguel
Para quem quer exposição ao mercado imobiliário sem comprar um apartamento físico, os FIIs de tijolo são a alternativa mais líquida. Um fundo imobiliário compra e administra imóveis comerciais, logísticos ou residenciais, e distribui os aluguéis aos cotistas mensalmente. A cota mínima de investimento pode ser inferior a R$ 100, o que permite diversificação em dezenas de ativos com o mesmo capital que compraria um único apartamento.
As plataformas de aluguel fracionado, por sua vez, permitem comprar frações de imóveis residenciais e receber renda proporcional. O modelo é mais recente e tem menos histórico que os FIIs, mas oferece acesso ao mercado residencial com ticket baixo. Nenhuma dessas alternativas, porém, dá ao investidor o controle direto do ativo nem a possibilidade de usar o imóvel para moradia própria no futuro.
Comparação entre comprar um imóvel físico e investir em FIIs com exposição a Porto Alegre
A liquidez é a diferença mais gritante: uma cota de FII é vendida em dias úteis na bolsa, enquanto um apartamento pode levar meses para ser vendido. A gestão também é mais simples no FII — o gestor cuida de inquilinos, manutenção e vacância. Em contrapartida, o cotista não tem controle sobre as decisões do fundo e está sujeito à volatilidade do mercado de capitais.
No imóvel físico, o investidor pode usar alavancagem via financiamento, o que não é comum em FIIs. Também pode reformar, reposicionar e vender com ganho de capital. A desvantagem é a concentração de risco em um único ativo e a necessidade de gestão ativa. Para quem tem capital suficiente e quer construir patrimônio tangível, o apartamento em Porto Alegre continua sendo uma alternativa válida; para quem prioriza liquidez e diversificação, os FIIs são mais eficientes.
Perguntas frequentes sobre comprar apartamento para alugar em Porto Alegre
Qual o rendimento médio de um aluguel em Porto Alegre?
O rendimento bruto médio fica entre 0,35% e 0,55% ao mês sobre o valor do imóvel, o que equivale a 4,2% a 6,6% ao ano. Em termos líquidos, descontando IPTU, condomínio, manutenção e vacância, o retorno real costuma ficar entre 3% e 4,5% ao ano. O número varia conforme o bairro, o padrão do imóvel e a eficiência na gestão do contrato.
É melhor comprar à vista ou financiar para alugar?
Depende da taxa de juros e do fluxo de caixa do investidor. Com juros de financiamento acima de 10% ao ano e aluguel líquido rendendo menos de 5% ao ano, financiar gera fluxo negativo por vários anos. Comprar à vista elimina juros e garante renda líquida desde o primeiro mês, mas imobiliza capital que poderia render em outras aplicações.
Quais bairros de Porto Alegre têm melhor retorno com aluguel?
Bairros próximos a universidades e hospitais, como Menino Deus, Cidade Baixa, Santana e Santa Tereza, costumam ter a melhor relação entre preço de compra e valor de locação. A Zona Sul, com Ipanema e Vila Assunção, oferece ticket mais alto e menor rotatividade, mas com yield proporcionalmente menor. O retorno depende mais do preço de aquisição do que do bairro em si.
Quanto tempo leva para o imóvel se pagar com o aluguel em Porto Alegre?
Na prática, a valorização do imóvel e os reajustes anuais de aluguel reduzem o prazo de retorno, mas a conta simples mostra que imóvel para alugar é investimento de longo prazo.
Vale a pena investir em apartamento de temporada em Porto Alegre?
Para a maioria dos investidores, não. A demanda por temporada em Porto Alegre é sazonal e concentrada em poucos bairros, com ocupação anual raramente acima de 60% a 70%. O aluguel tradicional oferece renda mais previsível e menos trabalho de gestão. O modelo de temporada só compensa em imóveis com localização excepcional e para quem aceita variabilidade de renda.
Quais os riscos de comprar imóvel para alugar na capital gaúcha?
Os principais riscos são vacância prolongada, inadimplência do inquilino, custos extraordinários de condomínio, desvalorização do bairro e problemas documentais não detectados na compra. A mitigação passa por avaliação técnica prévia, análise documental completa, seleção criteriosa do inquilino e provisão financeira para cobrir pelo menos dois meses de despesas sem renda.
Precisa de ajuda com isso?
Este conteúdo é publicado por Heloiza Scherer.
Para falar com a equipe: (51) 98401-5980