

Quem está vendendo um imóvel, fechando um inventário ou organizando uma holding familiar esbarra cedo ou tarde na mesma pergunta: o que é PTAM e por que tanta gente pede esse documento antes de bater o martelo sobre um valor. A sigla circula em cartório, em conversa com advogado, em negociação de partilha, mas raramente vem acompanhada de uma explicação clara sobre o que o parecer realmente é, o que ele não é e em quais situações ele serve ou não serve.
Essa dúvida tem consequência prática. Contratar o documento errado significa pagar por um rigor técnico que ninguém vai exigir — ou, no sentido oposto, apresentar um parecer que o destinatário simplesmente não aceita, seja um banco, uma seguradora ou o próprio juízo. A escolha entre PTAM, laudo de avaliação e outros formatos de estimativa de valor depende da finalidade, e é justamente aí que a maioria dos contratantes se perde.
Este texto organiza essa decisão do começo ao fim: o que o PTAM é, de onde vem sua base regulatória, quem pode assiná-lo, quais são seus limites e como compará-lo com as alternativas antes de contratar. O foco é dar critério para você identificar qual documento a sua situação exige — e não apenas repetir uma definição solta.
O que é PTAM: definição e base legal
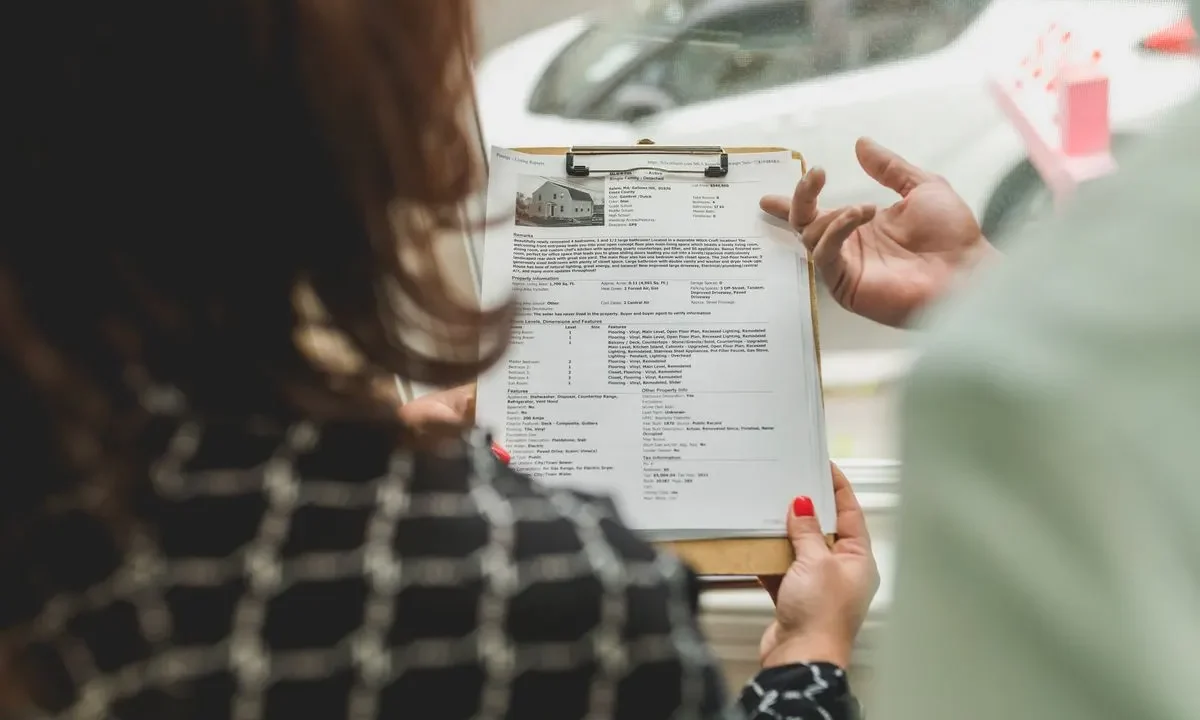
PTAM é a sigla de Parecer Técnico de Avaliação Mercadológica, documento elaborado por um corretor de imóveis ou pessoa jurídica de corretagem para estimar o valor de mercado de um imóvel em uma data específica. Diferente de um chute de preço ou de uma opinião de balcão, o PTAM é um documento técnico com metodologia declarada, base em dados de mercado e responsabilidade profissional formal. Ele serve para orientar decisões de locação, compra e venda, garantias não bancárias, partilhas consensuais e registros patrimoniais quando não há exigência legal de laudo normatizado.
O PTAM nasce do arcabouço regulatório do sistema COFECI/CRECI, que disciplina a atividade de corretagem no Brasil. Ele não é um documento de engenharia, não segue a ABNT NBR 14.653 e não se confunde com avaliação judicial. Ainda assim, tem força probatória considerável quando emitido por profissional habilitado e registrado no Cadastro Nacional de Avaliadores de Imóveis (CNAI), justamente por vincular o parecer a um responsável técnico sujeito a fiscalização e sanções disciplinares.
Parecer Técnico de Avaliação Mercadológica na Resolução-COFECI nº 1.066/2007
A Resolução-COFECI nº 1.066/2007 é o marco regulatório que instituiu o PTAM e definiu suas regras mínimas. A norma estabelece que o parecer deve ser elaborado por corretor de imóveis inscrito no CRECI e habilitado no CNAI, com identificação completa do profissional, do imóvel avaliado, da finalidade do parecer, da metodologia utilizada e dos imóveis referenciais que sustentam a estimativa. A resolução também exige que o documento seja assinado.
Na prática, a resolução transforma o PTAM em um documento padronizado, auditável e passível de verificação. Qualquer pessoa pode conferir se o número de registro do avaliador está ativo no sistema do COFECI. Essa rastreabilidade é o que diferencia o PTAM de uma simples carta de preço emitida por leigo: o parecer carrega a responsabilidade civil e disciplinar de quem o assina, e erros grosseiros podem gerar processo ético no CRECI de origem.
O que o PTAM não é: limites do documento
O PTAM não é laudo de engenharia, não atesta estado estrutural, não mede vida útil remanescente, não aponta patologias construtivas e não substitui vistoria técnica. Ele também não é uma avaliação judicial, não se submete aos requisitos da NBR 14.653 e não vincula juízes, bancos ou órgãos públicos. O documento expressa uma estimativa de valor mercadológico — o preço provável de negociação em condições normais de mercado — e não um valor arbitrado ou garantido.
Outro limite importante: o PTAM não resolve pendências documentais. Ele pode descrever a situação de matrícula, averbação ou ocupação, mas não regulariza nada por si só. Quem precisa de avaliação para processo judicial com contraditório, financiamento bancário com garantia hipotecária ou desapropriação deve contratar laudo completo, assunto detalhado na seção de comparação entre documentos.
PTAM, laudo de avaliação e CMA: qual documento usar em cada caso
A confusão entre PTAM, laudo de avaliação e CMA (Certificado de Mensuração Ambiental, em outro contexto; aqui, a sigla é usada no mercado para Certificado de Avaliação Mercadológica em algumas praças) gera contratação errada e dinheiro jogado fora. Cada documento tem base normativa, nível de profundidade e aceitação institucional distintos. A escolha depende da finalidade declarada: quem define qual documento serve para cada situação é o órgão ou a parte que vai recebê-lo, não o avaliador.
- PTAM: parecer mercadológico, base na Resolução-COFECI 1.066/2007, uso em locação, venda, partilha consensual e balanço patrimonial.
- Laudo NBR 14.653: avaliação técnica normatizada pela ABNT, com grau de fundamentação e precisão, uso judicial, bancário e expropriatório.
- CMA: termo usado em algumas regiões para avaliação simplificada de mercado, sem padronização nacional — exige verificação caso a caso.
PTAM × laudo NBR 14.653: quando a norma técnica é obrigatória
O laudo de avaliação baseado na ABNT NBR 14.653 é obrigatório quando a lei, o contrato ou o órgão destinatário exige avaliação técnica com grau de fundamentação e precisão declarados. É o caso de ações judiciais (inventário litigioso, divórcio com disputa de partilha, execução, penhora), financiamento bancário com alienação fiduciária, desapropriação, garantias em processos licitatórios e operações de fundos imobiliários.
Na ponta oposta, para definir preço de venda de um apartamento em Porto Alegre, embasar uma negociação de locação ou registrar valor de ativo em balanço de empresa familiar, o PTAM é plenamente aceito e custa menos que um laudo completo. A economia não é atalho: é adequação ao uso. Contratar laudo NBR para precificar imóvel em venda amigável é pagar por rigor que ninguém vai exigir.
PTAM × CMA: o que muda na prática
A sigla CMA aparece em dois contextos que não podem ser misturados. No mercado imobiliário de algumas praças, CMA é tratado como sinônimo informal de avaliação mercadológica rápida, sem a padronização que a Resolução-COFECI 1.066/2007 impõe ao PTAM. Já em outras áreas, CMA significa Certificado de Mensuração Ambiental, documento ambiental sem relação com valor de imóvel. Essa ambiguidade é exatamente o motivo pelo qual o PTAM é mais seguro: ele tem definição legal única e verificável.
Na prática, quem pede um “CMA para saber quanto vale o imóvel” quase sempre está atrás da mesma coisa que o PTAM entrega — uma estimativa de mercado com responsável técnico —, mas sem saber nomear o documento corretamente. O avaliador habilitado no CNAI orienta a nomenclatura certa e evita que o cliente receba um papel sem validade formal.
Quem pode emitir um PTAM
Nem todo corretor pode emitir PTAM, e nem todo documento chamado de PTAM tem validade. A emissão exige cumprimento simultâneo de três condições: inscrição ativa no CRECI da jurisdição do imóvel ou do profissional, habilitação vigente no CNAI (Cadastro Nacional de Avaliadores de Imóveis) e observância da Resolução-COFECI 1.066/2007. A ausência de qualquer um desses elementos invalida o parecer e expõe o emitente a sanções.
- Inscrição ativa no CRECI do estado onde atua.
- Registro ativo no CNAI, com numeração verificável no sistema COFECI.
- Elaboração conforme a Resolução-COFECI 1.066/2007, com metodologia e referenciais declarados.
Corretor de imóveis com CNAI ativo
O CNAI é o cadastro que separa o corretor comum do avaliador imobiliário habilitado. Para ingressar, o profissional precisa comprovar capacitação específica em avaliação de imóveis, e a habilitação é mantida com atualização e quitação das obrigações junto ao CRECI. Um corretor com 24 anos de CRECI/RS e habilitação CNAI, como a Heloiza Scherer, reúne duas competências que raramente aparecem juntas: a leitura de mercado de quem negocia imóveis diariamente e o rigor técnico de quem assina parecer com responsabilidade profissional.
Essa combinação é relevante porque o PTAM não é um formulário preenchido em gabinete. Ele exige pesquisa de campo, comparação com imóveis efetivamente anunciados ou transacionados e leitura do microentorno — exatamente o tipo de informação que um corretor ativo na praça acessa com mais profundidade do que um avaliador que só atua com laudos. Verificar se o CRECI do profissional está ativo é o primeiro passo antes de contratar qualquer parecer.
O papel do Selo Certificador e a validade do registro
O Selo Certificador é o mecanismo de autenticidade que acompanha documentos emitidos por profissionais registrados no sistema COFECI/CRECI. Ele funciona como uma chave de verificação: com o número do selo, qualquer pessoa consulta a base pública e confirma se o documento foi emitido por corretor habilitado e se o registro estava ativo na data da emissão. A ausência do selo, ou um selo que remete a registro inativo, é sinal de alerta imediato.
A validade do registro do avaliador é dinâmica: pode ser suspensa por inadimplência com o CRECI, por sanção ética ou por não cumprimento de obrigações de atualização. Por isso, um PTAM emitido por profissional que estava habilitado em 2020 pode não ter validade se o registro foi suspenso depois — e é responsabilidade de quem recebe o documento conferir a situação atual no sistema.
Quando o PTAM é necessário (e quando não é)
O PTAM resolve uma faixa específica de necessidades: situações em que se precisa de uma estimativa de valor de mercado com responsável técnico identificado, mas sem a rigidez do laudo NBR 14.653. Fora dessa faixa, ele é insuficiente ou simplesmente recusado. O erro mais caro é usar o documento errado para a finalidade errada — seja pagando laudo caro onde PTAM bastava, seja apresentando PTAM onde o juiz ou o banco exige laudo.
Situações em que o PTAM é aceito: locação, compra e venda, garantias e balanço patrimonial
Na locação, o PTAM serve para definir valor de aluguel em negociação direta entre proprietário e inquilino, para reajuste consensual e para embasar ação revisional quando as partes concordam com a metodologia. Na compra e venda, é a ferramenta padrão para precificar imóvel antes de anunciar, evitando os dois extremos que travam negociação: preço acima do mercado, que afasta comprador, e preço abaixo, que deixa dinheiro na mesa. Definir o preço de venda com base em dados reais é o uso mais comum do parecer.
Em garantias não bancárias — como caução em contrato privado, acordo entre sócios ou garantia de aluguel em contrato atípico — o PTAM documenta o valor do bem dado em garantia. No balanço patrimonial de empresas familiares, holdings e espólios em inventário consensual, o parecer registra o valor de mercado do ativo imobiliário em data-base, com responsável técnico que responde pela estimativa.
Casos em que o PTAM não substitui o laudo: judicial, financiamento bancário e desapropriação
Em processo judicial com contraditório — inventário litigioso, divórcio com disputa de partilha, execução com penhora, ação de usucapião — o juiz normalmente nomeia perito judicial e exige laudo conforme a NBR 14.653. O PTAM pode servir como parecer de parte, para instruir o advogado e subsidiar impugnação, mas não substitui a prova pericial. Em financiamento bancário, a instituição financeira contrata seu próprio engenheiro avaliador, e o PTAM não é aceito para liberar crédito com garantia hipotecária ou alienação fiduciária.
Na desapropriação, a avaliação segue metodologia específica da NBR 14.653 e da legislação expropriatória, incluindo critérios de indenização que o PTAM não contempla. Apresentar parecer mercadológico nesses contextos gera atraso, retrabalho e, em alguns casos, a perda do prazo processual. A regra prática: se a outra parte é um juiz, um banco ou o poder público, comece pelo laudo; se a outra parte é um comprador, um inquilino ou um sócio, o PTAM resolve.
O que um PTAM válido precisa conter
A Resolução-COFECI 1.066/2007 define requisitos mínimos de conteúdo, mas a qualidade do parecer depende de como esses elementos são executados. Um PTAM que apenas lista o endereço e chuta um número não cumpre a norma, mesmo que tenha selo. O documento precisa demonstrar, em linguagem clara, o caminho que levou da coleta de dados à estimativa final.
Descrição do imóvel e dos imóveis referenciais
A descrição do imóvel avaliado deve incluir localização completa, tipo (apartamento, casa, sala comercial, terreno, propriedade rural), área privativa e total, estado de conservação, padrão de acabamento, idade aparente ou documentada, posição na edificação (andar, face, orientação solar) e características do entorno imediato. Sem esses atributos, não há como comparar o imóvel com nada.
Os imóveis referenciais são os dados de mercado que sustentam a estimativa: imóveis semelhantes anunciados ou transacionados na mesma região, com endereço, área, valor pedido ou pago, data da coleta e fonte. A norma exige que os referenciais sejam contemporâneos ao parecer e comparáveis ao imóvel avaliado — não se avalia apartamento de dois dormitórios no Menino Deus usando cobertura duplex na Zona Sul como referência.
Metodologia, homogeneização de dados e tratamento estatístico
O PTAM mais usado no mercado é o Método Comparativo Direto de Dados de Mercado, que parte de imóveis semelhantes e aplica fatores de homogeneização para corrigir diferenças de área, padrão, localização e estado de conservação. A homogeneização é o que permite comparar um apartamento de 70 m² com outro de 65 m² sem distorcer o valor: cada atributo divergente recebe um fator de ajuste, e o resultado é um valor homogeneizado por metro quadrado.
O tratamento estatístico — média, mediana, desvio-padrão ou intervalo de confiança — dá transparência à estimativa final. Um parecer sério declara quantos referenciais foram usados, qual a dispersão entre eles e qual o valor unitário adotado. Parecer com um único referencial, sem tratamento estatístico e sem justificativa de ajuste não atende à resolução e não resiste a questionamento.
Requisitos mínimos e erros que invalidam o parecer
Os requisitos mínimos da Resolução-COFECI 1.066/2007 incluem identificação do avaliador com número CNAI, identificação do contratante, finalidade do parecer, data-base da avaliação, descrição do imóvel, metodologia, referenciais, valor estimado e assinatura com selo certificador. A ausência de qualquer item compromete a validade formal do documento.
- Ausência do número CNAI ou registro inativo na data da emissão.
- Falta de data-base ou de finalidade declarada do parecer.
- Referenciais sem fonte, sem data ou incomparáveis ao imóvel avaliado.
- Valor sem metodologia declarada ou sem tratamento de dados.
- Documento sem assinatura e sem Selo Certificador verificável.
Como contratar ou emitir um PTAM: custos e validade
Contratar um PTAM é mais rápido e barato do que um laudo NBR, mas os valores variam conforme a complexidade do imóvel, a finalidade e a praça. O prazo de entrega depende da disponibilidade de dados de mercado e da necessidade de vistoria presencial — imóveis em regiões com pouca oferta de referenciais exigem mais tempo de pesquisa do que apartamentos padronizados em bairros densos.
Quanto custa um PTAM
Não há tabela oficial de honorários para PTAM no sistema COFECI/CRECI — o valor é de livre negociação entre avaliador e contratante. O preço final depende de três variáveis: tipo e complexidade do imóvel, prazo de entrega e necessidade de vistoria com deslocamento.
Para quem precisa de avaliação em Porto Alegre ou no litoral norte gaúcho, o orçamento deve considerar também a qualificação do avaliador. Um PTAM emitido por corretora com 24 anos de CRECI/RS e habilitação CNAI ativa tem custo compatível com a responsabilidade técnica envolvida — e é exatamente essa responsabilidade que dá valor ao documento quando ele precisa ser apresentado a terceiros.
Prazo de validade do documento
Quanto à validade, o PTAM é um retrato de mercado em uma data-base: quanto mais o mercado se move, menos representativo o valor se torna. Em mercados estáveis, um parecer de seis meses atrás ainda orienta decisões; em mercados aquecidos ou em queda, três meses já podem representar distorção relevante. Para finalidades formais — balanço, partilha, garantia — o recomendado é emitir parecer com data-base próxima ao uso efetivo do documento.
Erros comuns ao usar um PTAM
O erro mais frequente não está na emissão, mas no uso: apresentar o PTAM para uma finalidade que exige laudo, ou aceitar um parecer sem verificar a habilitação do avaliador. As consequências vão de atraso processual a prejuízo financeiro em negociação mal precificada.
Aceitação por bancos, seguradoras e tribunais
Bancos não aceitam PTAM para liberar financiamento imobiliário com garantia real: a avaliação é feita por engenheiro credenciado da própria instituição, conforme política de crédito e a NBR 14.653. Seguradoras, em apólices que cobrem valor de reconstrução ou perda total, também exigem laudo técnico com critérios atuariais — o PTAM não informa custo de reedificação, que é o dado que a seguradora precisa. Tribunais, em processos com perícia judicial, tratam o PTAM como parecer de parte: ele instrui o advogado, pode subsidiar quesitos e impugnações, mas não substitui o laudo do perito nomeado.
A aceitação real do PTAM está nos contratos privados: locação, compra e venda, partilha consensual, acordo de sócios, garantia não bancária e balanço patrimonial. Nesses contextos, o documento tem plena validade entre as partes, desde que emitido conforme a resolução e por profissional habilitado.
Riscos de um PTAM sem CNAI ou fora da resolução vigente
Um parecer emitido por corretor sem CNAI ativo é, formalmente, um documento sem validade: não cumpre a Resolução-COFECI 1.066/2007 e pode ser impugnado por qualquer parte que o receba. Em disputa judicial ou negociação que azeda, a ausência de habilitação vira argumento imediato para desqualificar o valor apresentado. O prejuízo não é só documental: quem contratou pagou por um papel que não cumpre a função.
Há ainda o risco do parecer fora da resolução vigente: documentos antigos, com estrutura que não atende aos requisitos atuais, ou emitidos por profissionais cujo registro foi suspenso depois da assinatura. A verificação é simples e pública — consultar o CRECI e o CNAI do avaliador antes de contratar ou de aceitar o documento elimina a maior parte desses riscos.
Perguntas frequentes sobre PTAM
PTAM serve para inventário? Em inventário consensual, sim, como documento de valor de mercado para partilha amigável. Em inventário judicial litigioso, o juiz pode exigir laudo pericial conforme a NBR 14.653 — o PTAM entra como parecer de parte, não como prova pericial.
Qual a diferença entre PTAM e avaliação de imobiliária? A “avaliação de imobiliária” costuma ser uma estimativa informal de preço, sem metodologia declarada e sem responsável técnico identificado. O PTAM é documento formal, com base na Resolução-COFECI 1.066/2007, emitido por avaliador habilitado no CNAI e com selo verificável.
Quanto tempo vale um PTAM? Não há prazo legal de validade fixo. O valor é referente à data-base do parecer, e a utilidade prática varia com a dinâmica do mercado — em geral, de três a seis meses para finalidades negociais, menos em mercados voláteis.
Posso usar PTAM para financiar imóvel? Não. Instituições financeiras exigem avaliação própria, feita por engenheiro credenciado, conforme a NBR 14.653 e a política de crédito do banco. O PTAM não é aceito para liberação de crédito com garantia real.
Quem fiscaliza a emissão de PTAM? O COFECI e os CRECIs estaduais, por meio do CNAI e do Selo Certificador. O avaliador responde disciplinarmente por parecer emitido fora da resolução, com dado falso ou sem habilitação ativa.
PTAM serve para imóvel rural? Sim, desde que o avaliador tenha competência para a tipologia e a pesquisa de referenciais considere as particularidades do mercado rural — terra nua, benfeitorias, aptidão de uso e localização. A complexidade costuma ser maior do que em imóvel urbano residencial.
Preciso de advogado para contratar um PTAM? Para a contratação em si, não. Mas se o parecer for usado em processo judicial, inventário, divórcio ou disputa de partilha, o advogado responsável pelo caso deve orientar se a finalidade exige PTAM ou laudo NBR — e como o documento será apresentado nos autos.
O PTAM garante que o imóvel vende pelo valor avaliado? Não. O parecer estima o valor de mercado em condições normais, mas o preço efetivo de venda depende de prazo, forma de pagamento, estado de conservação real e conjuntura. Nenhum documento de avaliação garante resultado de negociação. Preço, reforma e apresentação interagem de forma que nenhum parecer controla isoladamente.
Precisa de ajuda com isso?
Este conteúdo é publicado por Heloiza Scherer.
Para falar com a equipe: (51) 98401-5980