

Quem precisa saber como é feita a avaliação de um imóvel quase sempre chega até aqui com uma pergunta concreta por trás: o banco recusou o valor de compra, o inventário travou, o comprador sumiu depois da proposta, ou o preço pedido não saiu do anúncio há meses. São situações diferentes, mas todas esbarram no mesmo ponto: alguém precisa de um número que se sustente, e não de uma opinião.
Este texto percorre o caminho completo do trabalho técnico — a contratação e a documentação solicitada, a vistoria e o levantamento de dados, a pesquisa de mercado com tratamento estatístico das amostras, a aplicação do método e a emissão do laudo ou PTAM. Também mostra por que a avaliação só tem validade quando assinada por profissional habilitado, com registro ativo no CNAI e no CRECI, e no que isso muda quando o documento vai instruir um processo judicial.
A leitura serve tanto para quem vai vender em Porto Alegre ou no litoral norte gaúcho quanto para quem precisa do laudo por prazo, em inventário, divórcio ou penhora. A avaliação imobiliária conduzida pela Heloiza Scherer, perita avaliadora habilitada pelo CNAI e com 24 anos de CRECI/RS, atende exatamente essas finalidades.
O que é avaliação de imóvel e o que o laudo precisa conter
A avaliação de imóvel é o procedimento técnico que estima o valor de mercado de um bem imóvel em uma data determinada, seguindo metodologia normatizada pela ABNT NBR 14653. Diferente de um palpite de corretor ou da expectativa do proprietário, esse trabalho gera um valor fundamentado em dados coletados, tratados estatisticamente e registrados em laudo ou parecer técnico. O resultado atende a compra e venda, garantia de financiamento, partilha em inventário, dissolução de união, penhora, dação em pagamento e ações judiciais de naturezas variadas.
O laudo de avaliação é o documento que formaliza esse trabalho. Para ter validade técnica, precisa conter no mínimo: identificação do solicitante e da finalidade; descrição completa do imóvel com matrícula, endereço, área e características construtivas; diagnóstico de mercado da região; indicação da metodologia empregada com justificativa; tratamento dos dados coletados; memória de cálculo; e valor final expresso em reais com data de referência. Quando o laudo se destina a processo judicial, precisa atender a requisitos adicionais de fundamentação, pois será submetido a contraditório.
Um laudo bem fundamentado não é um formulário preenchido: é uma peça técnica que precisa resistir a questionamentos. Por isso a ABNT exige grau de fundamentação e precisão classificados, e o avaliador precisa declarar quais normas utilizou, quais fontes de dados consultou e qual o intervalo de confiança do resultado. Quem contrata avaliação para vender, financiar ou litigar está adquirindo exatamente essa robustez — e não apenas um número.
Quem pode assinar um laudo de avaliação no Brasil
No Brasil, a avaliação de imóveis para finalidades que exigem valor tecnicamente sustentado deve ser conduzida por profissional habilitado e com registro ativo. Um corretor pode opinar sobre preço de mercado no exercício da intermediação.
Engenheiros civis, arquitetos e agrônomos também podem realizar avaliações dentro de suas atribuições profissionais, conforme regulamentação do CREA/CAU. A diferença prática está na finalidade: para financiamento bancário, o banco define quem integra seu cadastro de avaliadores credenciados; para processo judicial, o juiz nomeia perito ou aceita assistente técnico indicado pela parte; para venda e planejamento patrimonial, o contratante escolhe o profissional com base em habilitação, experiência e reputação.
Avaliadores que nunca atuam no mercado tendem a produzir valores teóricos. A sobreposição de competências de intermediação e avaliação técnica é o que sustenta avaliações que servem tanto para negociação quanto para instruir processo.
O passo a passo da avaliação: da vistoria ao valor final
O processo de avaliação segue uma sequência lógica definida pela ABNT NBR 14653, com adaptações conforme a finalidade. Cada etapa gera registros que compõem o laudo final. Pular etapas — como tratar amostras sem vistoriar o imóvel ou aplicar método sem pesquisa de mercado — compromete a fundamentação e, em caso de litígio, a validade da prova.
1. Contratação, escopo e documentação solicitada
A avaliação começa com a definição do escopo: o que será avaliado, para que finalidade, em que data e com qual nível de rigor. A finalidade muda o método e o grau de fundamentação exigido — avaliação para venda tem exigência diferente de avaliação para penhora judicial. Nessa etapa o avaliador solicita a documentação do imóvel: matrícula atualizada, inscrição municipal, planta ou projeto aprovado, IPTU, e documentos pessoais do contratante.
Imóveis com pendência documental — falta de averbação, área construída não regularizada, contrato de gaveta — exigem que o avaliador registre a situação real e indique as ressalvas no laudo. Omitir irregularidade para “favorecer” o valor é falha técnica grave: em processo judicial, o laudo seria impugnado; em financiamento, o banco reprovaria a garantia. A organização documental prévia acelera a contratação e evita retrabalho.
2. Vistoria e levantamento de dados do imóvel
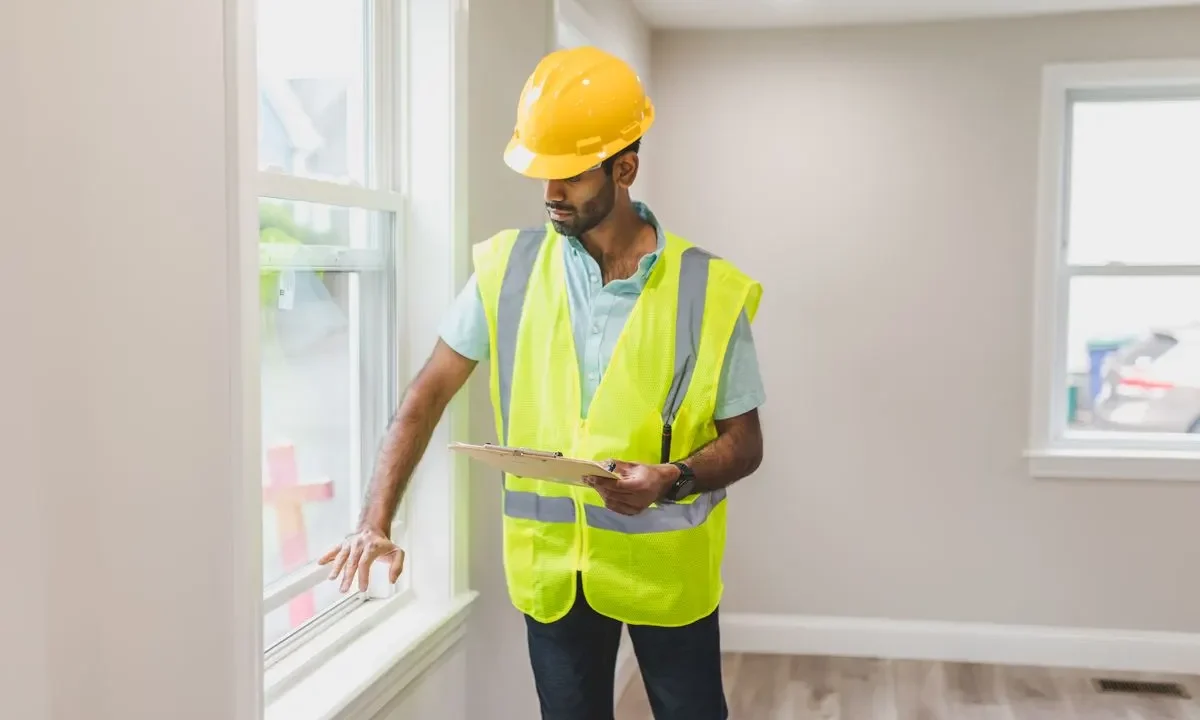
A vistoria é a etapa de campo em que o avaliador inspeciona o imóvel por dentro e por fora, confere medidas, registra o estado de conservação, identifica patologias e coleta dados que não aparecem em documentos. O roteiro inclui verificação de estrutura, cobertura, instalações elétricas e hidráulicas, esquadrias, revestimentos, umidade, trincas, ventilação, insolação e acabamento. Em apartamento, avalia-se também o edifício: fachada, hall, elevadores, garagem, áreas comuns e estado geral do condomínio.
O avaliador observa itens que o proprietário costuma naturalizar: uma infiltração antiga, um recalque no piso, uma reforma sem nota fiscal, um acréscimo de área não averbado. Cada um desses pontos entra no laudo como fator de depreciação ou ressalva. A vistoria também registra características positivas que valorizam o bem — vista, orientação solar, privacidade, qualidade do entorno — e que precisam constar para justificar o valor encontrado.
3. Pesquisa de mercado e tratamento das amostras
Com os dados do imóvel em mãos, o avaliador pesquisa o mercado: anúncios ativos, transações efetivadas, ofertas comparáveis e dados de imobiliárias da região. A pesquisa não é uma média de preços de anúncio — anúncio é preço pedido, não valor transacionado. O avaliador precisa depurar as amostras, descartando dados atípicos, imóveis com características muito diferentes e informações não confirmadas.
O tratamento estatístico é o coração da avaliação. As amostras passam por saneamento (eliminação de outliers) e homogeneização (ajuste das diferenças entre os comparáveis e o imóvel avaliado). Em avaliações com grau de fundamentação elevado, aplica-se regressão linear múltipla, técnica estatística que isola o peso de cada variável — área, bairro, padrão, estado de conservação — sobre o valor. É esse tratamento que separa um laudo técnico de uma estimativa de mercado. Quem contrata avaliação para precificar imóvel sem errar está contratando exatamente essa metodologia.
4. Aplicação do método e cálculo do valor
Definidas as amostras tratadas, o avaliador aplica o método previsto na NBR 14653 e calcula o valor. O resultado não é um número único e absoluto: é um valor central dentro de um intervalo de confiança, com grau de precisão declarado. A norma classifica o laudo por graus de fundamentação (I, II e III) conforme a quantidade e qualidade dos dados, e por graus de precisão conforme a amplitude do intervalo.
Nessa etapa o avaliador também decide se o valor encontrado é coerente com o comportamento do mercado local. Divergências grandes entre o valor calculado e a percepção do contratante são comuns, especialmente quando o proprietário compara seu imóvel com anúncios de preço pedido e não com transações efetivadas.
5. Emissão do laudo e validade do resultado
O laudo é emitido com data de referência, assinatura do avaliador, número de registro profissional e ART ou declaração de responsabilidade quando aplicável. O valor apurado vale para aquela data e para aquela finalidade: seis meses depois, com mercado em movimento, o mesmo imóvel pode ter outro valor. Laudos para financiamento têm validade definida pelo banco; laudos judiciais valem para a fase processual em que foram produzidos.
Um ponto que pouca gente conhece: o laudo não “vence” no sentido de perder validade jurídica automática, mas perde atualidade. Em inventário, por exemplo, o juiz pode determinar atualização do valor se o processo se arrastar. Por isso, quem precisa de laudo para processo com prazo deve contratar avaliação com data de referência próxima ao protocolo — e não aproveitar laudo antigo de outra finalidade.
Os quatro métodos da ABNT NBR 14653 e quando cada um se aplica
A NBR 14653 define quatro métodos principais de avaliação de imóveis. A escolha não é livre: depende da natureza do bem, da disponibilidade de dados e da finalidade da avaliação. Aplicar o método errado é falha de fundamentação que pode invalidar o laudo.
Método comparativo direto de dados de mercado
É o método preferencial para imóveis urbanos residenciais e comerciais quando existe oferta suficiente de comparáveis. Consiste em comparar o imóvel avaliado com amostras semelhantes transacionadas ou ofertadas na mesma região, ajustando as diferenças por homogeneização. A norma exige número mínimo de dados de mercado conforme o grau de fundamentação pretendido — quanto mais amostras tratadas, maior o grau.
Para apartamento em Porto Alegre, o método comparativo é quase sempre o indicado: há mercado ativo, dados disponíveis e variáveis bem conhecidas. Para imóvel rural no litoral norte, a escassez de comparáveis pode forçar o uso de outro método ou a ampliação da região de pesquisa. A qualidade da amostra define o grau de fundamentação — e é aqui que a experiência do avaliador em determinada praça faz diferença concreta no resultado.
Método do custo, involutivo e da renda
O método do custo soma o valor do terreno ao custo de reprodução da benfeitoria, depreciado pelo estado de conservação. É usado quando não há comparáveis: imóveis atípicos, galpões, propriedades rurais com benfeitorias específicas, imóveis em regiões sem mercado ativo. O método involutivo avalia o terreno pelo potencial de aproveitamento — quanto vale o terreno considerando o que se pode construir nele, descontados os custos da incorporação. É típico de terrenos urbanos e glebas.
O método da renda estima o valor pela capacidade de gerar receita: aluguel, arrendamento ou exploração comercial. Aplica-se a salas comerciais, galpões logísticos, hotéis e imóveis de renda em geral. Um erro comum é aplicar o método da renda a apartamento residencial porque “dá para alugar” — a norma reserva esse método para imóveis cujo valor de mercado deriva predominantemente da renda que produzem, não para residência com potencial de locação eventual.
O que mais pesa no valor: os fatores que o avaliador pontua
Localização é o fator de maior peso em quase toda avaliação urbana — e dentro dela, o microentorno conta mais que a cidade. Duas quadras de distância podem mudar o valor de um apartamento em Porto Alegre mais do que a diferença entre bairros vizinhos. O avaliador pontua acesso a transporte, comércio, escolas, segurança, topografia, risco de alagamento e qualidade urbanística do entorno imediato.
- Área útil e área privativa: metragem efetiva, não área de anúncio inflada.
- Estado de conservação: classificação entre novo e precário, com depreciação progressiva.
- Padrão construtivo: acabamento, materiais, idade aparente e atualidade do projeto.
- Andar e orientação solar: variáveis que alteram valor em prédios, sobretudo com vista.
- Vaga de garagem e depósito: itens com valor próprio, cotados separadamente em muitas praças.
- Situação documental: regularidade, averbação e existência de ônus pesam no risco.
- Entorno imediato: comércio, ruído, segurança e infraestrutura urbana.
Fatores negativos também entram na conta. O avaliador não “desconta” esses fatores por achismo: cada variável entra no modelo estatístico com peso calculado a partir dos dados de mercado. É isso que permite ao laudo afirmar, com fundamento, que um fator específico reduziu ou elevou o valor em determinado percentual.
Avaliação para financiamento bancário: o que muda no processo
No financiamento, a avaliação é feita por engenheiro ou avaliador credenciado pelo banco, e o objetivo não é descobrir o “valor justo” — é medir o risco da garantia. O banco quer saber se o imóvel cobre a dívida em caso de inadimplência e execução. Por isso o valor de financiamento costuma ser mais conservador que o valor de mercado em negociação direta entre particulares.
O processo segue a mesma NBR 14653, mas com parâmetros definidos pela instituição financeira: o avaliador credenciado recebe o endereço, faz a vistoria, coleta comparáveis e entrega o laudo ao banco, não ao comprador. O comprador não escolhe o avaliador nem discute diretamente o resultado. Se o valor avaliado ficar abaixo do preço de compra, o banco financia apenas o percentual sobre o valor da avaliação — e a diferença precisa ser coberta com recursos próprios ou renegociada com o vendedor.
Quando o valor avaliado fica abaixo do preço negociado, o comprador tem três caminhos: renegociar o preço com o vendedor, aportar a diferença em recursos próprios ou solicitar revisão da avaliação ao banco, apresentando contra-argumentos técnicos — como comparáveis que o avaliador não considerou. Imóvel com financiamento em curso também passa por avaliação específica quando entra em nova operação.
Avaliação judicial e avaliação para venda: onde o resultado diverge
A mesma cobertura duplex em Porto Alegre pode receber três valores diferentes: o valor de venda desejado pelo proprietário, o valor de financiamento apurado pelo banco e o valor judicial definido em perícia. Isso não é inconsistência — é diferença de finalidade. A avaliação para venda estima o valor de mercado em condições normais de negociação, com prazo razoável de exposição. A avaliação judicial estima o valor para uma finalidade específica definida pelo juízo: partilha, penhora, hasta pública ou indenização.
Em penhora, por exemplo, a avaliação considera que o imóvel será levado a leilão, onde o preço de arrematação costuma ser inferior ao de mercado. Em inventário, o valor apurado define a base de cálculo do ITCMD e da meação; em divórcio, define o quinhão de cada parte. O avaliador judicial precisa declarar impedimentos e suspeições, responder a quesitos das partes e se submeter a contraditório — exigência que não existe na avaliação para venda.
Para quem é parte em processo, a recomendação prática é contratar assistente técnico ou parecerista habilitado para acompanhar a perícia oficial. Um PTAM bem fundamentado, apresentado como parecer de assistente técnico, pode apontar falhas metodológicas da perícia oficial e influenciar a decisão do juiz. O documento não garante desfecho favorável, mas equilibra o jogo técnico — especialmente quando a perícia oficial trabalha com amostras insuficientes ou método inadequado.
Quanto custa, quanto tempo leva e como se preparar para a vistoria
Honorários de avaliação variam conforme finalidade, tipo de imóvel, grau de fundamentação exigido e urgência. Laudos com grau de fundamentação elevado, imóveis rurais ou avaliações judiciais com quesitos complexos podem custar valores superiores, sempre orçados caso a caso. O prazo típico de entrega varia de poucos dias a algumas semanas, dependendo da disponibilidade de dados e da complexidade do tratamento estatístico.
Para se preparar para a vistoria, o proprietário deve garantir acesso a todos os ambientes, incluindo garagem, depósito e áreas de serviço. Documentos devem estar à mão: matrícula atualizada, IPTU, planta e contas de condomínio. Reformas recentes devem ser informadas com nota fiscal ou registro fotográfico. O imóvel não precisa estar “produzido” como para venda — o avaliador registra o estado real, e esconder defeito só transfere o problema para o laudo, onde ele aparecerá como ressalva ou depreciação.
- Separe a documentação antes da visita: matrícula, IPTU, planta e comprovantes.
- Garanta acesso a todos os ambientes: inclusive áreas de serviço e garagem.
- Registre reformas com fotos e notas: melhorias sem comprovação entram como estado aparente.
- Não maquie defeitos: trinca, infiltração e patologia devem ser vistas pelo avaliador.
- Informe pendências documentais: área não averbada e contrato de gaveta mudam o escopo.
O prazo de entrega do laudo não deve ser confundido com o prazo de validade do valor: são coisas diferentes. A urgência do contratante influencia o custo, mas não pode atropelar a coleta e o tratamento dos dados — etapa que define a robustez do resultado.
Erros que derrubam o valor da avaliação (e como evitá-los)
O erro mais comum não é do avaliador — é do proprietário que compara seu imóvel com anúncio de preço pedido e conclui que a avaliação “veio baixa”. Anúncio não é transação: o preço pedido embute margem de negociação e pode ficar meses sem vender. O valor de avaliação reflete o que o mercado efetivamente paga, não o que o vizinho pede. Entender essa diferença evita frustração e decisões erradas de precificação.
Erros técnicos do avaliador também existem e derrubam o valor: amostra insuficiente, comparáveis de outra região sem homogeneização, aplicação de método inadequado, desconsideração de fator depreciativo relevante ou atualização monetária indevida de dados antigos. Por isso a escolha do profissional importa: avaliador com habilitação CNAI e experiência de mercado na praça específica tende a produzir laudos mais consistentes. Se você precisa de avaliação em Porto Alegre ou no litoral norte gaúcho, vale conferir como escolher um avaliador de imóveis antes de contratar.
Na vistoria, os erros que mais derrubam valor são: imóvel sujo ou desorganizado que impede a inspeção de pisos e paredes, reforma mal executada que deprecia mais do que valoriza, área construída sem averbação que não pode ser considerada na metragem legal, e documentação incompleta que atrasa o laudo e gera ressalvas. Preparar o imóvel para a vistoria não é maquiar — é permitir que o avaliador enxergue o imóvel como ele é, com todos os atributos que justificam o valor.
Quem precisa de laudo para avaliação de imóvel em Cidreira ou para processo judicial em Porto Alegre deve contratar com antecedência e informar a finalidade real desde o primeiro contato. Finalidade errada no escopo gera laudo que não serve para o uso pretendido — e retrabalho custa tempo e dinheiro. A avaliação bem feita começa na contratação, com escopo claro, documentação disponível e profissional habilitado para a finalidade específica.
Precisa de ajuda com isso?
Este conteúdo é publicado por Heloiza Scherer.
Para falar com a equipe: (51) 98401-5980